NG.CASH - conta, cartão e pix
- 60.08KAvaliações
- 4,2
- Desenvolvedor
- NG.CASH
- Lançado
- 16 de set. de 2019
Capturas de tela
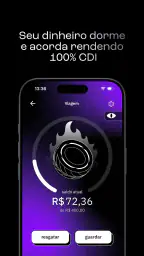
Eu gosto de avaliar aplicativos financeiros começando por uma pergunta simples: ele facilita minha rotina sem me fazer perder o controle sobre o dinheiro? Foi com esse olhar que usei o NG.CASH, uma conta digital da categoria de finanças, desenvolvida pela NG.CASH, com cartão, Pix e uma área de cofrinho voltada a guardar dinheiro. A proposta é direta, mas a experiência merece uma análise mais cuidadosa porque uma conta digital não é apenas um aplicativo conveniente: ela também concentra decisões importantes sobre pagamentos, transferências, acesso e organização financeira.
O aplicativo é gratuito e tem classificação livre, o que amplia bastante o público que pode considerá-lo. Ele exige Android 8.0 ou superior e aparece em uma versão atual 6.53.2. Na prática, isso significa que vale conferir a compatibilidade do aparelho antes de tentar instalar, especialmente em celulares antigos. O produto já alcançou mais de dez milhões de instalações e mantém média de 4,2 entre cerca de 173 mil avaliações, sinais de que encontrou espaço entre pessoas que procuram uma alternativa simples para movimentar dinheiro no dia a dia.
Uma conta digital pensada para uso cotidiano
Minha primeira impressão é que o NG.CASH tenta reduzir a distância entre três tarefas que normalmente ficam espalhadas: pagar, usar um cartão e separar uma quantia para guardar. O Pix atende às transferências e pagamentos instantâneos, o cartão funciona como instrumento de compra e o cofrinho organiza uma reserva dentro da própria experiência. Essa combinação faz sentido para quem quer começar a controlar melhor o dinheiro sem montar uma estrutura cheia de produtos diferentes.
O ponto forte está justamente nessa concentração. Em vez de deixar o saldo principal misturado com o dinheiro que você não pretende gastar, o cofrinho cria uma divisão mental e prática. Eu considero isso mais importante do que parece. Muitas pessoas não têm dificuldade apenas para guardar; elas têm dificuldade para enxergar quanto está realmente disponível. Separar uma quantia assim que ela entra pode evitar que o saldo aparente seja interpretado como dinheiro livre.
O cofrinho também chama atenção por oferecer rendimento de 100% do CDI, conforme a proposta apresentada para o recurso. Ainda assim, eu não trataria essa informação como motivo suficiente para abandonar qualquer outra opção financeira sem comparar condições, regras de movimentação e objetivos. Para uma reserva de curto prazo ou para juntar dinheiro com disciplina, a ideia é atraente. Para decisões maiores, eu leria com calma as condições exibidas no próprio aplicativo antes de transferir uma quantia relevante.
Em um cenário comum, eu poderia receber um pagamento, deixar no saldo apenas o necessário para contas e compras da semana, enviar uma parte para o cofrinho e usar o Pix quando surgisse uma despesa inesperada. Esse fluxo é mais útil do que simplesmente abrir uma conta e esperar que a organização aconteça sozinha. O aplicativo ajuda a criar pontos de decisão, mas a disciplina continua dependendo do usuário.
O que observei no controle da conta
Em serviços financeiros, confiança não vem apenas de uma interface bonita. Eu presto atenção em como o aplicativo me permite revisar o que estou fazendo, interromper uma ação e entender para onde o dinheiro está indo. No NG.CASH, a proposta de reunir Pix, cartão e cofrinho faz com que essas escolhas fiquem próximas umas das outras, o que pode facilitar o acompanhamento diário.
Esse desenho é especialmente útil para quem costuma alternar entre pagamentos instantâneos e compras no cartão. Quando tudo fica em uma única conta, o risco é esquecer que uma compra futura também compromete o orçamento. Por isso, minha recomendação é olhar o saldo disponível junto com os gastos recentes, em vez de usar o número exibido como se fosse uma autorização para gastar tudo.
Eu também usaria o cofrinho com uma finalidade definida. Pode ser uma conta mensal, uma viagem, um aparelho novo ou simplesmente uma reserva para imprevistos. Dar nome mental ao objetivo torna mais fácil resistir à tentação de retirar o dinheiro. O recurso não substitui um planejamento completo, mas funciona como uma barreira simples contra o hábito de misturar toda a renda em um único saldo.
Para quem está começando, há uma vantagem adicional: a estrutura pode ensinar uma rotina financeira sem exigir planilhas elaboradas. A pessoa pode verificar o que entrou, separar uma parte e usar o Pix ou o cartão apenas para o que foi planejado. Eu não chamaria isso de controle financeiro completo, porque o aplicativo não elimina a necessidade de acompanhar despesas fora dele, mas é um ponto de partida mais concreto do que deixar tudo no mesmo lugar.
Momentos em que eu teria mais cuidado
Aplicativos financeiros lidam com informações sensíveis e movimentações que não podem ser tratadas como uma rede social comum. Antes de cadastrar documentos, conectar qualquer serviço ou autorizar uma ação, eu leria as telas de consentimento e conferiria quais dados estão sendo solicitados e para qual finalidade. Essa atitude é importante no NG.CASH e em qualquer conta digital: conveniência não deve significar aceitar tudo no automático.
Eu também evitaria fazer uma transferência importante enquanto estou com pressa. No Pix, alguns segundos de conferência podem evitar um erro caro. Eu verificaria o nome do destinatário, o valor e a instituição antes de confirmar. Se o aplicativo apresentar uma etapa de revisão, eu a usaria como uma trava de segurança, não como um botão para passar rapidamente.
O mesmo cuidado vale para o cartão. Eu manteria alertas e revisaria lançamentos com frequência, sempre que essas opções estiverem disponíveis na experiência da conta. Uma compra pequena esquecida pode parecer irrelevante, mas várias compras pequenas alteram rapidamente o orçamento. O valor do aplicativo, para mim, cresce quando ele é usado como instrumento de acompanhamento, não apenas como uma carteira para pagar.
Há ainda uma questão prática: qualquer conta digital depende do acesso ao celular e à própria conta. Eu não compartilharia senha, códigos de confirmação ou dados de autenticação, mesmo que a mensagem pareça urgente. Também manteria o sistema do aparelho atualizado e evitaria entrar na conta em celulares de terceiros. Essas medidas não são exclusivas do NG.CASH, mas são indispensáveis quando o aplicativo concentra cartão, Pix e dinheiro guardado.
Quando uma tela pedir uma autorização que eu não entendo, minha escolha seria parar e procurar a explicação dentro dos canais oficiais do serviço, em vez de confirmar por impulso. A possibilidade de revisar permissões, controles de acesso e opções de segurança deve pesar tanto quanto a facilidade de abrir uma conta. Eu prefiro perder alguns minutos lendo uma tela do que transformar uma decisão irreversível em um clique automático.
Privacidade e escolhas visíveis
Minha avaliação de confiança não depende de presumir que um aplicativo é seguro apenas porque é popular. O NG.CASH tem uma presença relevante na loja, com cerca de 60 mil avaliações escritas, mas popularidade não substitui atenção individual. Eu ainda observaria as permissões solicitadas, as explicações sobre uso de dados e as alternativas oferecidas antes de concluir o cadastro ou habilitar alguma integração.
Esse é um ponto em que eu gostaria que todo usuário fosse ativo. Ao instalar, vale revisar as permissões do sistema e deixar habilitado somente o que fizer sentido para o funcionamento escolhido. Se uma autorização parecer ampla demais para a tarefa que você quer realizar, eu investigaria antes de concedê-la. O controle não está apenas nas configurações do aplicativo; parte dele também fica nas configurações do Android.
Eu teria o mesmo cuidado ao decidir quais notificações manter. Alertas de movimentação podem ser úteis para identificar uma compra ou transferência rapidamente, enquanto avisos promocionais podem ser menos importantes. A melhor configuração é aquela que me ajuda a perceber ações financeiras relevantes sem transformar o celular em uma sequência de interrupções que eu começo a ignorar.
Outro hábito que considero valioso é revisar periodicamente os dispositivos e sessões associados à conta, caso o aplicativo ofereça esse controle. Se eu trocar de celular, vender o aparelho antigo ou perceber um comportamento estranho, procuraria encerrar acessos que não reconheço e atualizar credenciais. Não faria sentido guardar dinheiro em um cofrinho e, ao mesmo tempo, deixar o acesso digital sem revisão.
Também evitaria cadastrar informações além do necessário para o uso pretendido. Em serviços financeiros, alguns dados serão naturalmente exigidos para identificação e funcionamento da conta, mas isso não significa que o usuário deva preencher campos opcionais sem entender a finalidade. Minha regra é simples: se uma escolha não é necessária para o recurso que quero usar, eu leio a explicação antes de aceitá-la.
Onde o aplicativo se destaca e onde pode incomodar
Comparado a uma conta tradicional, o NG.CASH parece mais adequado para quem quer resolver tarefas básicas pelo celular, sem depender de atendimento presencial para cada movimento. O Pix reduz o atrito em transferências, o cartão amplia as formas de pagamento e o cofrinho adiciona uma camada de organização. Para um usuário que valoriza praticidade e já faz quase tudo pelo smartphone, essa combinação é coerente.
Em comparação com carteiras digitais mais focadas em pagamentos, o diferencial está na tentativa de juntar o uso cotidiano com uma área própria para guardar dinheiro. Já diante de bancos digitais mais completos, eu esperaria que a escolha dependesse do quanto você precisa de serviços adicionais, ferramentas de planejamento e variedade de produtos. Se sua prioridade é uma experiência enxuta para pagar, receber e separar uma reserva, o NG.CASH pode ser suficiente. Se você quer centralizar uma vida financeira mais complexa, talvez precise comparar cuidadosamente antes de migrar.
A principal limitação que percebo é justamente essa simplicidade. Uma conta com cartão, Pix e cofrinho resolve uma parte importante da rotina, mas não substitui uma visão ampla de todas as suas finanças. Gastos em outras contas, dinheiro em espécie, assinaturas e parcelamentos podem ficar fora do retrato. Eu usaria o aplicativo como centro de uma rotina específica, não como garantia automática de que todo o orçamento está organizado.
Também não escolheria o serviço apenas pelo rendimento anunciado do cofrinho. O percentual de 100% do CDI é um atrativo, mas o rendimento precisa ser analisado junto com liquidez, regras, incidência de impostos quando aplicável e objetivo do dinheiro. Para uma reserva que talvez precise ser usada imediatamente, as condições de retirada importam tanto quanto a taxa. A decisão correta depende do uso, não de um número isolado.
Outro possível ponto de fricção é a dependência do celular. Quem tem aparelho antigo deve confirmar se o Android 8.0 ou superior é compatível e se o dispositivo mantém desempenho suficiente para abrir o aplicativo com estabilidade. Para alguém que troca de aparelho com frequência, perde o celular ou prefere resolver tudo presencialmente, uma conta tradicional pode oferecer uma sensação maior de continuidade, dependendo da estrutura de atendimento que essa pessoa valoriza.
Para quem eu recomendaria
Eu recomendaria o NG.CASH para quem quer começar a usar uma conta digital sem complicar a rotina. Ele faz sentido para pessoas que usam Pix com frequência, gostam de pagar com cartão e precisam de um lugar separado para guardar uma quantia. Também pode ser interessante para quem está tentando criar o hábito de reservar dinheiro, mas ainda não encontrou uma forma simples de não misturar a reserva com o saldo do dia.
Eu o consideraria especialmente útil em um orçamento com entradas e saídas frequentes. No dia em que o dinheiro cair, a pessoa pode separar uma parte no cofrinho, manter outra para despesas previstas e usar o Pix para compromissos pontuais. Essa divisão cria uma sequência prática: primeiro organizar, depois gastar. Parece básico, mas transformar a intenção em uma ação dentro da mesma conta aumenta a chance de o hábito continuar.
Para adolescentes ou usuários mais jovens, a classificação livre pode tornar o aplicativo mais acessível como opção de conta digital, mas eu ainda recomendo que responsáveis acompanhem as regras de cadastro, uso e movimentação aplicáveis ao perfil do usuário. Classificação etária não explica sozinha todas as condições financeiras. Antes de entregar autonomia total, eu ensinaria a conferir destinatários, proteger códigos e separar dinheiro para objetivos específicos.
Eu seria mais cauteloso ao recomendar para quem precisa de uma plataforma financeira completa, com muitas modalidades de investimento, crédito sofisticado ou acompanhamento detalhado de patrimônio. Nesses casos, a simplicidade pode virar uma limitação. Também não seria minha primeira escolha para quem não confia em administrar tudo pelo celular ou para quem precisa de suporte presencial como parte essencial da experiência bancária.
Minha conclusão depois de usar a proposta na prática
O NG.CASH me parece uma opção objetiva para transformar tarefas financeiras comuns em uma rotina mais organizada. O conjunto de conta digital, cartão, Pix e cofrinho tem uma lógica clara, e o rendimento de 100% do CDI no espaço de guardar dinheiro torna a proposta mais interessante para objetivos de curto e médio prazo, desde que as condições sejam lidas com atenção.
O que mais pesa positivamente para mim é a possibilidade de separar o dinheiro antes de gastá-lo. Esse pequeno fluxo pode fazer diferença para quem sempre chega ao fim do mês sem saber onde o saldo desapareceu. O aplicativo não faz o planejamento no lugar do usuário, mas oferece uma estrutura simples para começar a dividir dinheiro de forma intencional.
Minha ressalva é que confiança precisa ser construída pelo comportamento do usuário, não presumida pelo número de instalações ou pela nota média. Eu revisaria permissões, consentimentos, notificações, acessos e confirmações de transação. Também manteria expectativas realistas: uma conta digital prática não é automaticamente uma solução completa para todas as necessidades financeiras.
No fim, eu indicaria o NG.CASH a um amigo que quer uma conta gratuita, usa Pix, prefere pagar pelo celular e busca um cofrinho para não deixar toda a renda misturada. Eu explicaria que vale começar com valores compatíveis com a própria rotina, testar os controles e observar como o aplicativo se encaixa no orçamento. A melhor forma de usar o NG.CASH é manter a conveniência sob controle, e não entregar o controle à conveniência.
Destaques
- Abertura de conta rápida diretamente pelo celular.
- Pix disponível a qualquer hora
- com confirmação geralmente imediata.
- Cartão virtual facilita compras online com mais segurança.
- Interface simples
- adequada para quem está começando a usar serviços digitais.
- Permite acompanhar movimentações e saldo pelo aplicativo.
Limitações
- Pode exigir validações adicionais para liberar todos os recursos.
- O suporte pode demorar em casos que precisam de análise manual.
- Algumas transações podem estar sujeitas a limites operacionais.
- A disponibilidade de benefícios pode variar conforme o perfil do cliente.
- É necessário ter conexão estável para acessar os principais serviços.
Perguntas frequentes
O que é o NG.CASH e para quem ele é indicado?
O NG.CASH é uma conta digital voltada principalmente para facilitar pagamentos, transferências via Pix e o uso de cartão pelo celular. Durante a análise, a proposta se mostrou simples para quem busca uma alternativa prática aos bancos tradicionais, especialmente usuários acostumados a resolver tudo pelo aplicativo. Antes de baixar, é importante verificar os requisitos de idade, documentos aceitos e condições atualizadas de abertura da conta.
Como funciona o cartão NG.CASH e existem tarifas?
O cartão NG.CASH pode ser utilizado para compras conforme a modalidade disponibilizada para cada cliente, seja física, virtual ou ambas. A solicitação, ativação e o acompanhamento costumam ser feitos pelo próprio aplicativo. Entretanto, tarifas, limites, disponibilidade de cartão físico, saques e eventuais serviços adicionais podem variar. Recomendo consultar a tabela de preços e as regras exibidas no app antes de pedir o cartão.
É possível fazer e receber Pix pelo NG.CASH?
Sim, o NG.CASH oferece recursos relacionados ao Pix, permitindo enviar e receber dinheiro de maneira rápida, além de realizar pagamentos por QR Code ou chave Pix, conforme as funções disponíveis na conta. O aplicativo também pode apresentar comprovantes e histórico das movimentações. Como em qualquer instituição financeira, confira cuidadosamente os dados do destinatário antes de confirmar e nunca compartilhe senhas ou códigos de segurança.
O NG.CASH é seguro para guardar dinheiro e realizar pagamentos?
O aplicativo utiliza recursos de segurança comuns em contas digitais, como acesso protegido, validações de identidade e confirmação de operações. Ainda assim, a segurança também depende dos hábitos do usuário: mantenha o sistema atualizado, ative as proteções oferecidas, use uma senha exclusiva e evite acessar a conta em aparelhos de terceiros. Em caso de perda do celular ou movimentação suspeita, entre em contato imediatamente com o suporte oficial.
Quais documentos são necessários para abrir uma conta no NG.CASH?
Para abrir a conta, normalmente é necessário fornecer dados pessoais e realizar uma verificação de identidade, que pode incluir documento oficial com foto, CPF, data de nascimento e uma selfie. O processo pode variar conforme a idade, o perfil do usuário e as exigências vigentes da plataforma. Também é importante usar informações verdadeiras e conferir se o aplicativo foi baixado da loja oficial antes de iniciar o cadastro.


